2026 жылдан бастап салық берешегін мәжбүрлеп өндіріп алу қатаң түрде кезең-кезеңімен жүзеге асырылады және қалыптасқан берешек сомасына тікелей байланысты, деп хабарлайды Алматы қаласы бойынша Мемлекеттік кірістер департаменті.
Салық берешегі салықтар, міндетті төлемдер, өсімпұлдар немесе айыппұлдар заңнамада белгіленген мерзімде төленбеген жағдайда туындайды. Егер берешек сомасы ерікті түрде өтелмесе, мемлекеттік кірістер органдары (МКО) мәжбүрлеп өндіріп алу рәсіміне көшеді.
Азаматтар мен кәсіпкерлер өз құқықтарын және төлем мерзімін өткізіп алудың салдарын нақты түсінуі үшін Алматы қаласы бойынша Мемлекеттік кірістер департаменті осы кезең-кезеңімен қолданылатын тәртіптің қалай құрылғанын және әрбір деңгейде қандай шаралар қолданылатынын түсіндіреді.
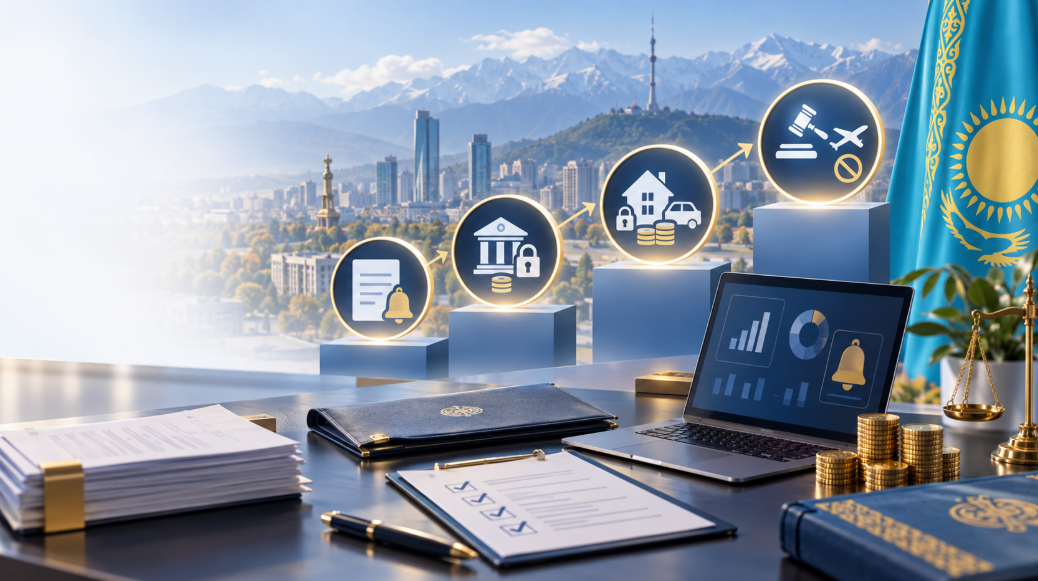
Кезең-кезеңімен қолдану тәртібі берешек сомасына байланысты 4 деңгейдегі шараларды көздейді.
Қазақстан Республикасының жаңа Салық кодексі шеңберінде шараларды қолдану ең төменгі бересі болған кезде шоттарды автоматты түрде бұғаттауды болдырмайды және берешек мөлшеріне (АЕК-пен) байланысты болады.
Берешек 20 АЕК-ке дейін, яғни 86 500 теңгеге дейін болған жағдайда, ескерту кезеңі қолданылады — банк шоттары мен касса бұғатталмайды. Салық төлеушіге берешектің бар екендігі туралы ақпараттық хабарлама жіберіледі. Мерзімі өткен берешек сомасына өсімпұл есептеле береді, алайда бизнестің операциялық қызметі мен азаматтардың жеке шоттары қалыпты режимде жұмысын жалғастырады.
Егер берешек 20 АЕК-тен, яғни 86 500 теңгеден асса, салық органы банк шоттары мен касса бойынша шығыс операцияларын тоқтата тұру туралы өкім шығарады, сондай-ақ берешек сомасын мәжбүрлеп есептен шығару үшін инкассалық өкімдер қояды.
Берешек 45 АЕК-тен, яғни 194 625 теңгеден асқан жағдайда, борышкердің мүлкіне шектеулер қойылады, бұдан бөлек берешек дебиторлардың шоттарынан өндіріп алынуы мүмкін.
Берешек 27 000 АЕК-тен, яғни 116 775 000 теңгеден асқан жағдайда, ірі көлемдегі берешек бойынша ең қатаң шара қолданылады. Егер берешек сомасы осы шектен асып, үш айдан астам уақыт бойы өтелмесе, мемлекеттік кірістер органдары сот арқылы компанияның бірінші басшысының немесе жеке кәсіпкердің Қазақстан Республикасынан шығуын уақытша шектеуге құқылы.
Берешек 20 АЕК-тен асқан жағдайда, салық органы ресми хабарлама жібереді. Хабарлама табыс етілген сәттен бастап салық төлеушіге берешекті ерікті түрде өтеу үшін 10 жұмыс күні беріледі, сондай-ақ егер берешек сомасына қатысты күмән туындаса немесе сәйкессіздіктер анықталса, есеп айырысуларды бірлесіп салыстырып тексеруге мүмкіндік беріледі.
Маңызды: салық органының әрекеттеріне шағым жасау мәжбүрлеп өндіріп алу шараларын қолдануды және олардың қолданысын тоқтатпайды. Рәсім берешек толық өтелгенге дейін жалғасады.
Өсімпұл төлем жасалған күнді қоса алғанда, мерзімі өткен әрбір күн үшін есептеледі. Мөлшерлеме Қазақстан Республикасы Ұлттық Банкінің базалық мөлшерлемесінің 1,25 мөлшерін, ал көлденең мониторингке қатысушылар үшін — 0,65 мөлшерін құрайды.
Егер шекті мөлшерден асатын берешек 4 айдан астам уақыт бойы өтелмесе, жеке кәсіпкер немесе заңды тұлға туралы мәліметтер мемлекеттік кірістер органдарының порталындағы борышкерлердің ашық тізілімінде жарияланады.
Шоттар бойынша операциялардың тоқтатылуына, мүлікке шектеулер қойылуына және елден шығуға шектеу енгізілуіне жол бермеу үшін Алматы қаласы бойынша Мемлекеттік кірістер департаменті салық міндеттемелерін уақтылы орындауды және Салық төлеушінің кабинетінде дербес шоттың жай-күйін тұрақты түрде тексеріп отыруды ұсынады.
Ақпарат көзі : https://www.gov.kz/memleket/entities/kgd-almaty/press/news/details/1292116?lang=ru
Жауап қалдыру