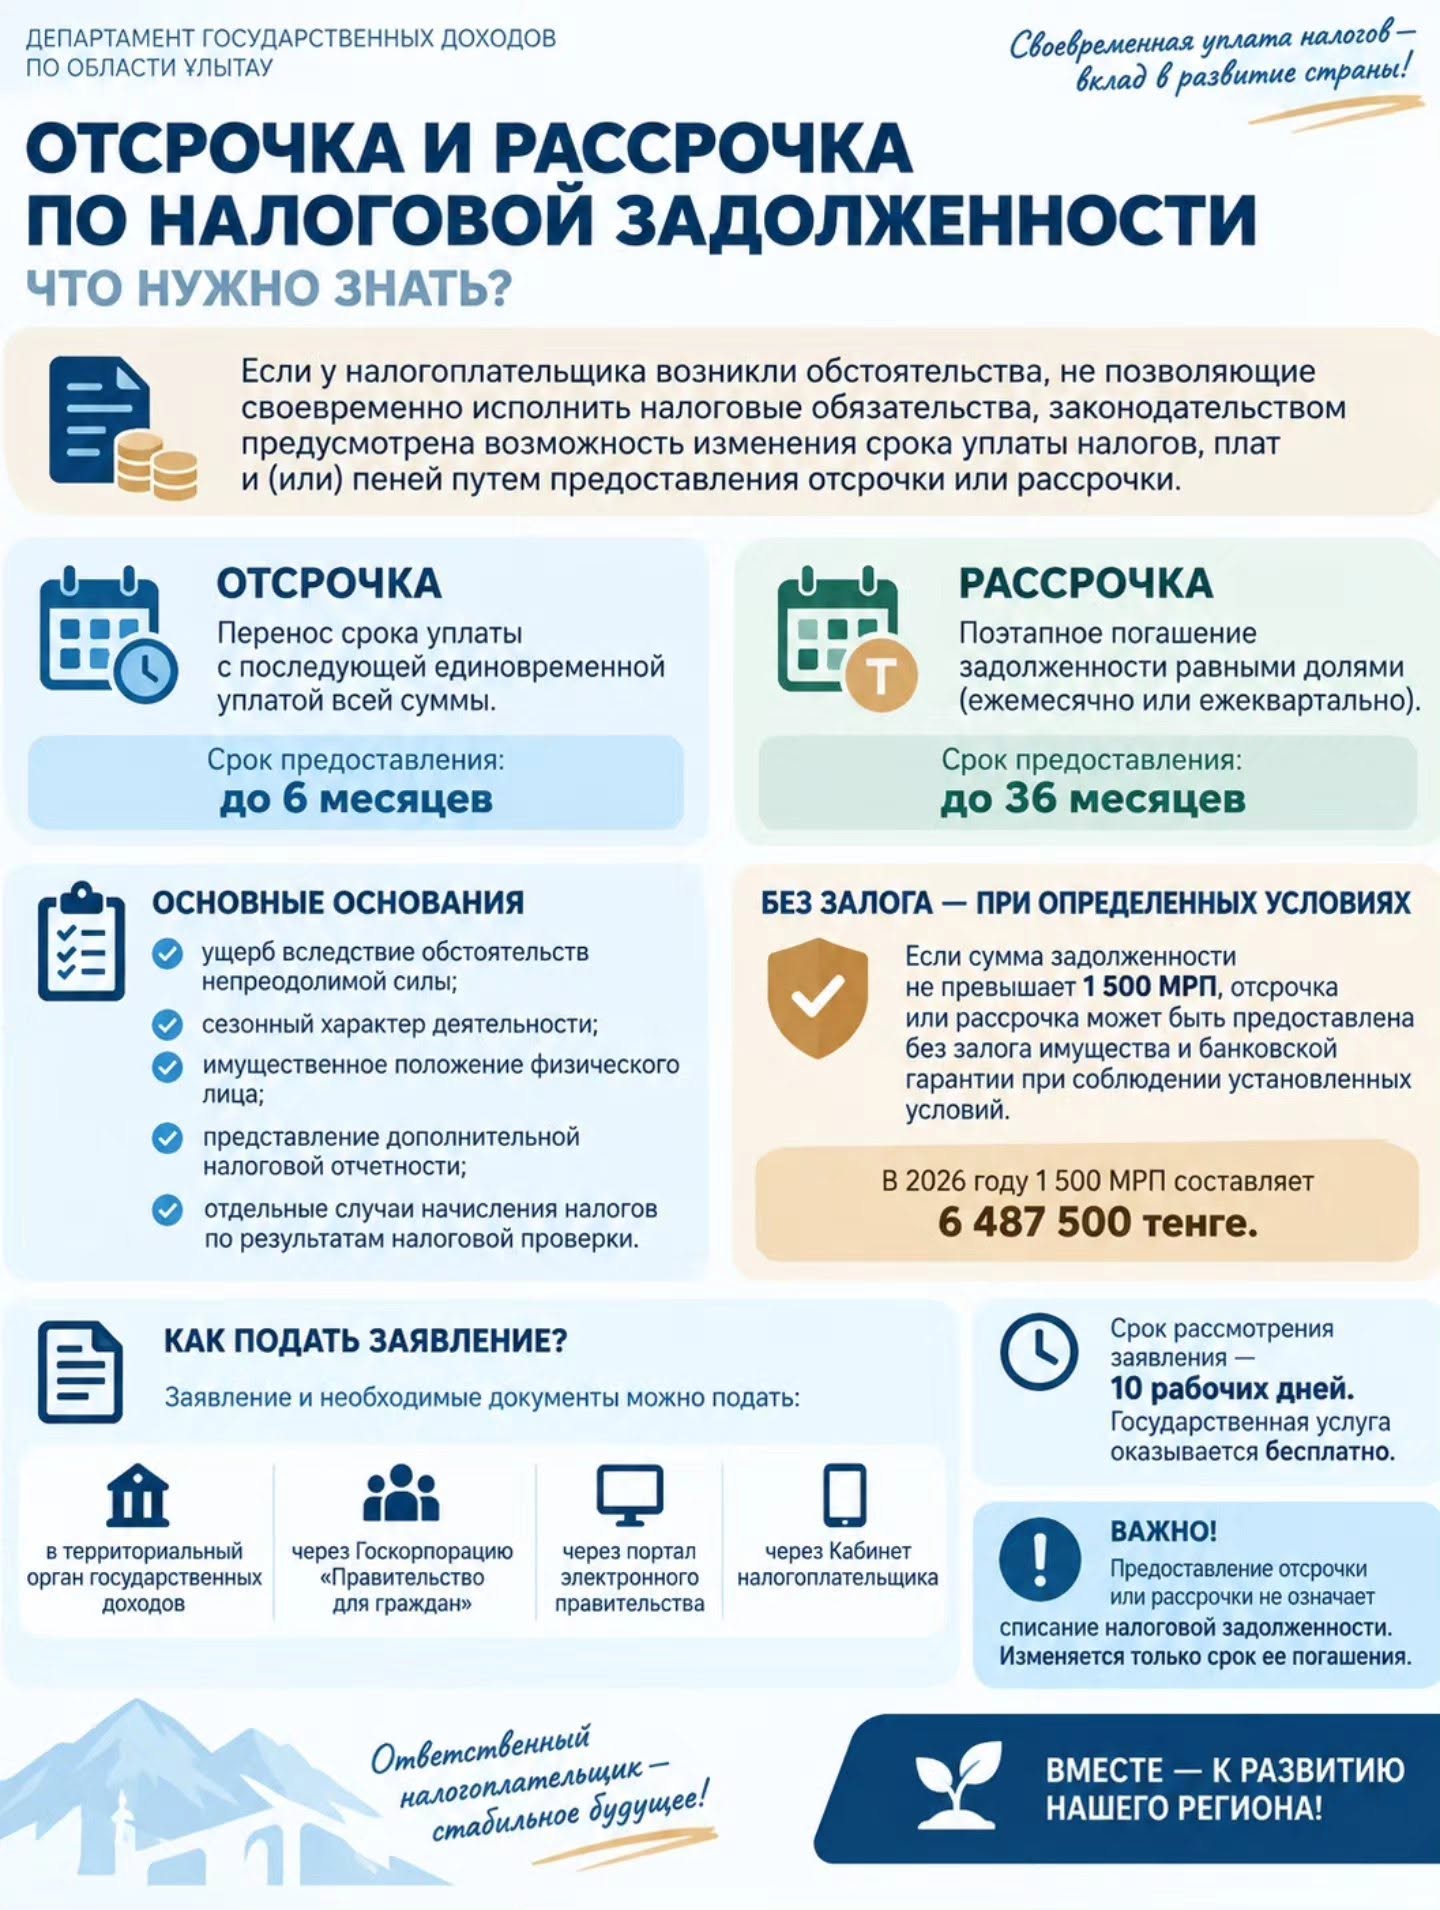
Егер салық төлеуші салық міндеттемелерін белгіленген мерзімде орындай алмаса, заңнамада салықтарды, төлемақыларды және (немесе) өсімпұлдарды төлеу мерзімін кейінге қалдыру немесе бөліп төлеу арқылы өзгерту мүмкіндігі қарастырылған.
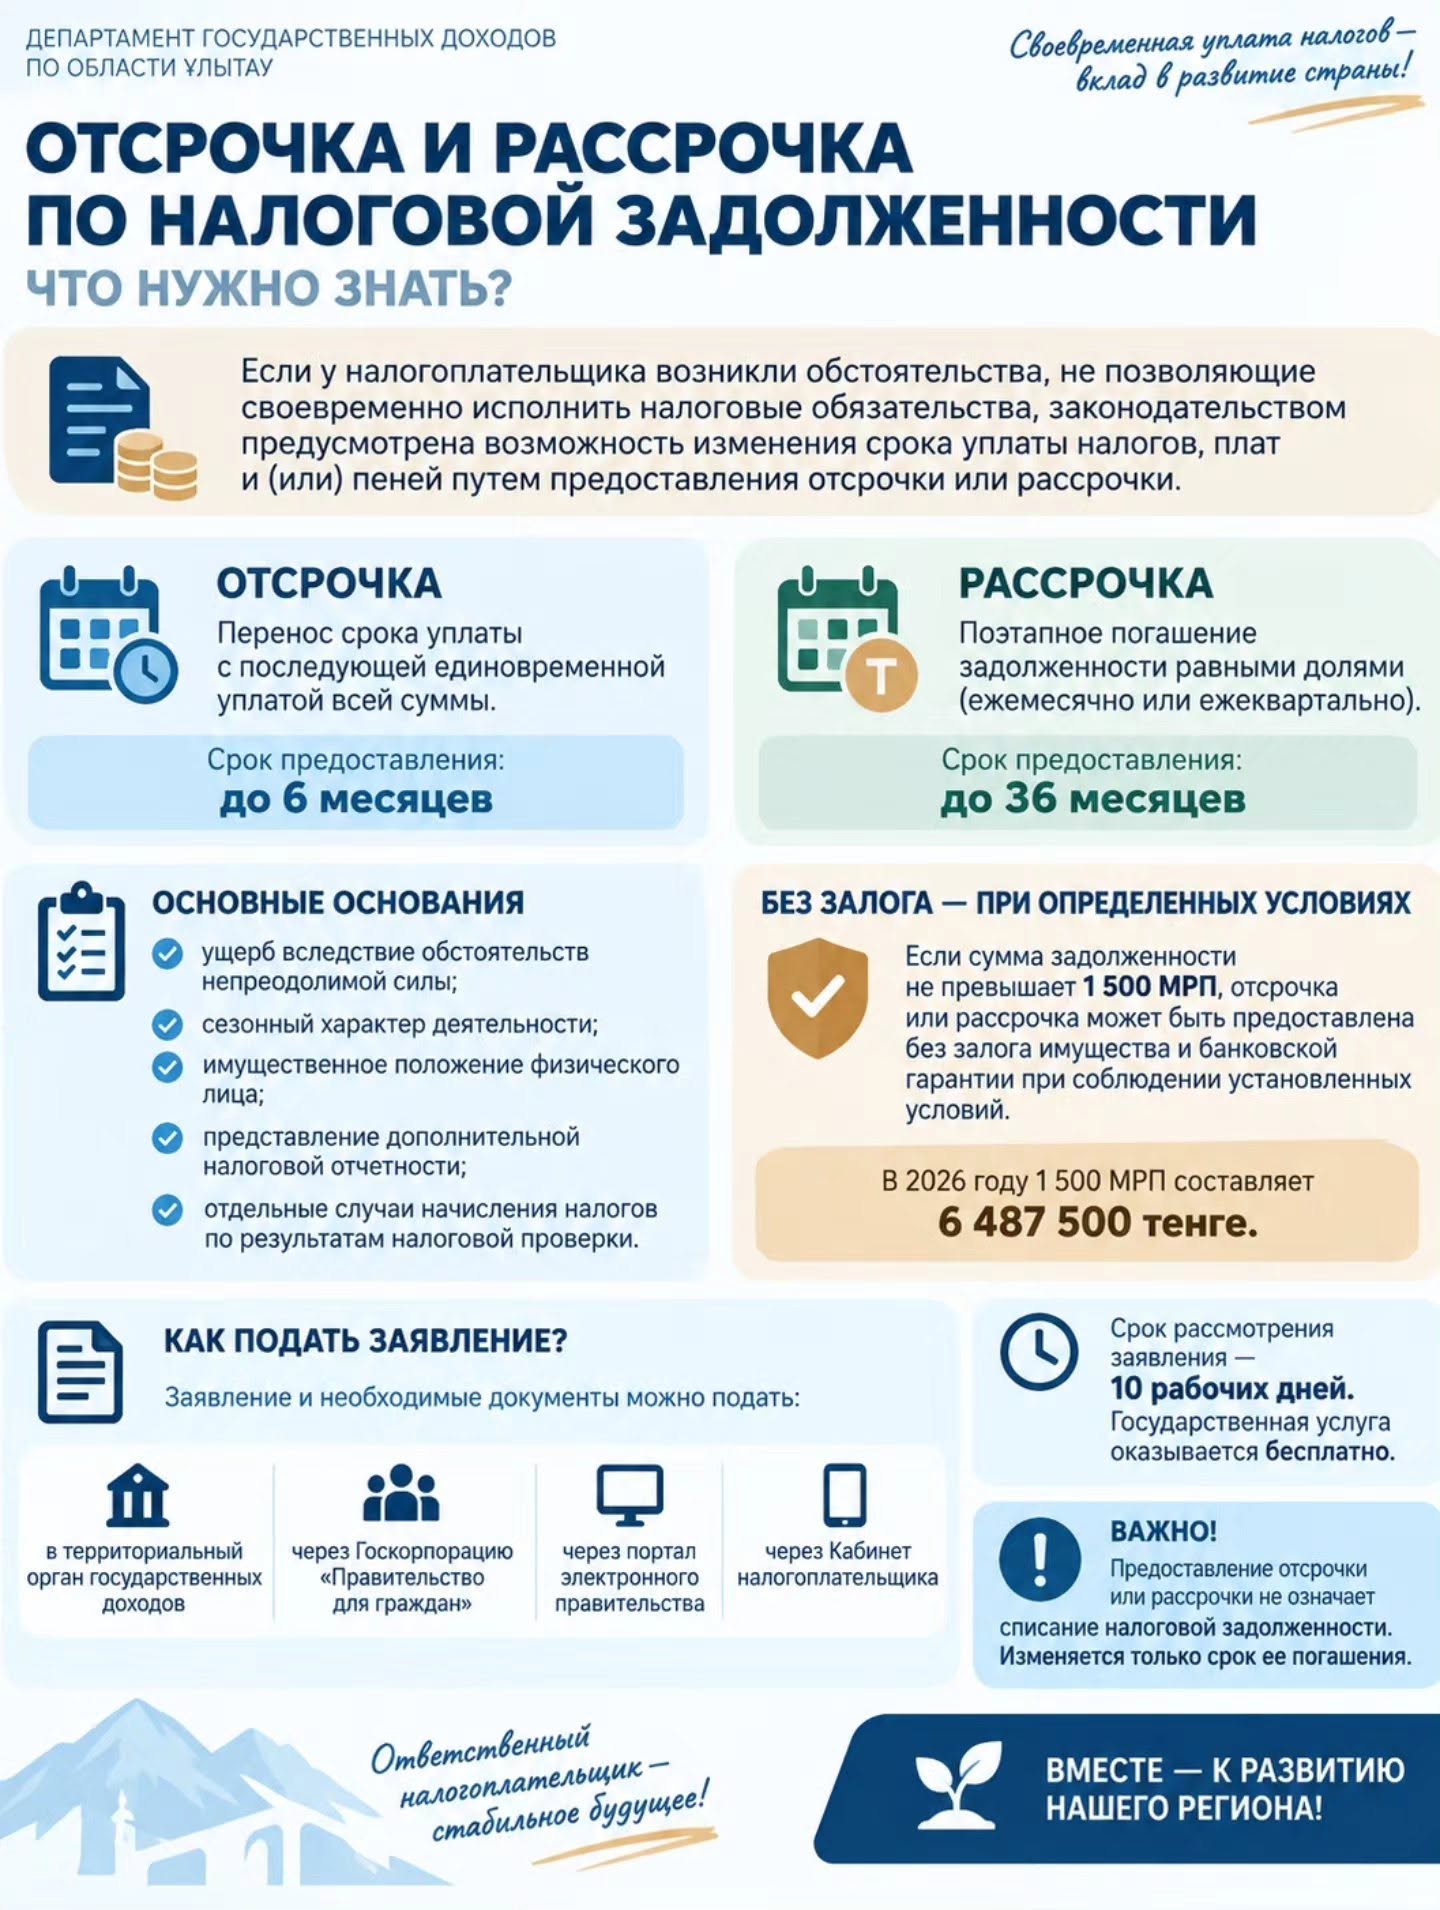
Кейінге қалдыру – берешекті кейіннен біржолғы төлеу шартымен төлеу мерзімін ауыстыру. Ол 6 айға дейінгі мерзімге беріледі.
Бөліп төлеу – берешекті тең үлестермен кезең-кезеңімен өтеу. Ол 36 айға дейінгі мерзімге берілуі мүмкін.
Кейінге қалдыру немесе бөліп төлеу Салық кодексінде көзделген негіздер болған жағдайда беріледі. Оларға, атап айтқанда, еңсерілмейтін күш жағдайлары салдарынан залал келтірілуі, қызметтің маусымдық сипаты, жеке тұлғаның мүліктік жағдайы, қосымша салық есептілігін ұсыну, сондай-ақ салықтық тексеру нәтижелері бойынша салықтар есептелген жекелеген жағдайлар жатады.
Маңызды жаңашылдық: егер берешек сомасы 1 500 АЕК-тен аспаса, заңнамада белгіленген талаптар сақталған жағдайда кейінге қалдыру немесе бөліп төлеу мүлік кепілінсіз және банк кепілдігінсіз берілуі мүмкін.
2026 жылы 1 500 АЕК 6 487 500 теңгені құрайды.
Кейінге қалдыру немесе бөліп төлеу үшін өтініш пен тиісті құжаттарды ұсыну қажет. Өтінішті аумақтық мемлекеттік кірістер органына, «Азаматтарға арналған үкімет» мемлекеттік корпорациясы арқылы, электрондық үкімет порталы немесе Салық төлеушінің кабинеті арқылы беруге болады.
Өтінішті қарау мерзімі – 10 жұмыс күні. Мемлекеттік қызмет тегін көрсетіледі.
Маңызды: кейінге қалдыру немесе бөліп төлеу салық берешегін есептен шығару болып табылмайды. Бұл жағдайда тек оны өтеу мерзімі өзгертіледі.
Ақпарат көзі : https://www.gov.kz/memleket/entities/kgd-ulytau/press/news/details/1288038?lang=ru
Жауап қалдыру